
A sua primeira parcela vence entre setembro e outubro
E as parcelas que mais quebram acordo não são a primeira. São a segunda e a terceira — quando o alívio da assinatura passou e a vida voltou ao normal. O problema é que o normal era exatamente o que gerou a dívida.
Renegociar não corrige um orçamento em que sai mais do que entra. Só troca dívidas velhas e caras por uma parcela nova e barata. Se o buraco continuar aberto, ele vai ser preenchido do único jeito que ele conhece: com crédito novo — e dessa vez com a parcela do acordo também competindo pelo dinheiro.
Qual destas duas dívidas está custando mais caro?
Esta é a conta do capítulo 2. Ela derruba o conselho mais repetido do mercado — e a maior parte das pessoas endividadas está atacando a dívida errada por causa dele.
Taxas médias do Banco Central para pessoas físicas, referência julho de 2026. Todos os números do livro têm fonte e data.
Doze capítulos, quatro etapas
Organize, negocie, recomece, conquiste — nessa ordem, porque cada uma depende da anterior. Cada capítulo termina com um Faça agora: uma coisa para fazer hoje, não um resumo do que você acabou de ler.
O desconto que você comprou a prazo
A parcela do acordo não vale o que está escrito nela: ela é a mensalidade de um desconto que se perde por inadimplência. Qual cláusula decide isso e quantas parcelas derrubam o seu acordo.
Pare de fugir dos números
O Raio-X de três colunas. Quinze minutos com o extrato na mão para chegar ao único número que decide o resto — e por que quase ninguém faz essa conta.
Que tamanho tem o seu problema
Cinco faixas, da apertada à de superendividamento. Saber em qual você está muda a estratégia inteira — e uma delas tem lei própria a seu favor.
O mapa de todas as dívidas
Como puxar no Registrato do Banco Central a lista de tudo o que você deve, inclusive o que esqueceu, e transformar isso numa fila com ordem de ataque.
Seus direitos antes de sentar na mesa
A Lei do Superendividamento na prática, o mínimo existencial, e a decisão do STF de abril de 2026 que trouxe o crédito consignado para dentro dessa proteção. Ninguém negocia bem sem saber o que a lei já lhe dá.
Como negociar agora
Escrito por canal e não por programa: o próprio credor, feirão, plataforma, Procon. Por que o banco dá desconto, em que momento do ano ele tem margem, e o que nunca dizer ao telefone.
A conta que ninguém faz
Desconto anunciado contra desconto real. Uma proposta parcelada comum embute 7,41% ao mês — 135% ao ano, sem que ninguém chame aquilo de empréstimo. Mais o teto legal do rotativo, que quase ninguém cobra.
Como não quebrar o acordo
As parcelas que mais derrubam acordo são a segunda e a terceira. O que fazer no mês em que a conta não fecha — antes de atrasar, que é quando ainda dá.
Avalanche, bola de neve e a terceira via
Com cinco dívidas e R$ 18.000, os dois métodos levam os mesmos 21 meses e separam R$ 681 de juros — bem menos do que a discussão sobre métodos sugere. O que decide de verdade é outra coisa.
O orçamento de quem tem parcela
Orçamento não é controle, é decisão antecipada. E a alavanca que quase ninguém puxa: pagar R$ 500 a mais por mês corta 14 meses e quase R$ 5.000 de juros na mesma dívida.
Como parar de criar dívida nova
O que move o score de verdade, três mitos que custam dinheiro, e como sair do ciclo em vez de repetir — que é o que acontece com a maioria de quem limpa o nome.
A primeira reserva
Quanto guardar, e por que ela vem antes de acelerar a quitação. Sem nome de produto: as características que essa reserva precisa ter — liquidez diária, risco baixo, sem carência.
O que vai junto
Seis scripts de negociação · três modelos de carta · glossário de 30 termos · os canais oficiais e os cinco sinais de golpe · os sete passos em uma página.
Quatro desses capítulos terminam com uma conta
O livro ensina a fazer cada uma delas no papel, e nenhuma é difícil — são trabalhosas. A fila de pagamento na ordem certa. O custo real de cada dívida, em reais e não em porcentagem. O desconto que sobra depois de aceitar um parcelamento. A data da última parcela.
É uma tarde com papel e calculadora. E mais uma tarde a cada vez que uma dívida muda, um acordo é fechado ou uma proposta nova chega.
E errar essas contas não sai de graça. Atacar a dívida errada primeiro custa meses de parcela. Não enxergar aquela em que o juro do mês é maior que a prestação — a que nunca quita — é pagar por anos sem o saldo cair. Aceitar um acordo sem calcular o desconto real é comprar um parcelamento caro achando que ganhou desconto. Nenhum desses erros aparece na hora: todos aparecem meses depois, já pagos.
O Pack de Planilhas faz essas contas por você
Não é um arquivo em branco para você preencher. É um sistema no ar que abre com as dívidas do seu diagnóstico já dentro — e recalcula tudo sozinho quando você muda um número.
- ✓Semáforo por dívida. Marca em vermelho aquela em que o juro do mês é maior que a parcela — a que nunca quita, e que quase ninguém identifica sozinho.
- ✓Fila de ataque. Qual dívida pagar primeiro, ordenada por juros em reais e não por taxa. É o ponto contraintuitivo do método.
- ✓Calculadora de renegociação. Chegou uma proposta? Ela mostra o desconto real por trás da oferta, antes de você aceitar.
- ✓Avalanche contra bola de neve. Os dois caminhos calculados com as suas dívidas, mês a mês, com a diferença em reais entre eles.
- ✓Quitação antecipada. Quanto um dinheiro extra por mês corta de juros e de tempo.
- ✓Tudo em Excel no fim. Sete abas com as fórmulas vivas, para usar offline e sem depender deste site.
Economia de R$ 87 no preço de lançamento
Você não precisa dele para usar o livro. O livro é completo e ensina a fazer tudo à mão — foi escrito assim de propósito. O Pack só troca uma tarde de calculadora por cinco minutos, e refaz a conta sozinho toda vez que um número muda. Ele aparece como opção na tela de pagamento, e você decide lá.
Para quem este livro é, e para quem não é
- ✓Você renegociou no Desenrola ou direto com o banco e tem parcelas para pagar
- ✓Ficou de fora do programa e precisa negociar sozinho
- ✓Limpou o nome e não quer voltar para a lista em um ano
- ✓Suas parcelas passam de 30% da sua renda e você não sabe o que fazer
- ✓Você quer entender como o banco decide, e não só receber conselho genérico
- ✕Se você procura promessa de limpar o nome sem pagar a dívida. Isso não existe, e quem promete está te enganando
- ✕Se você quer aprender a investir. O livro é sobre sair da dívida, e essa é outra fase
- ✕Se você espera um atalho. São doze ações que dão trabalho, e é por isso que funcionam
- ✕Se você quer entrar no programa oficial. Isso é gratuito, feito pelo governo e pelos bancos, e não é aqui
Passei dez anos decidindo quem recebia crédito
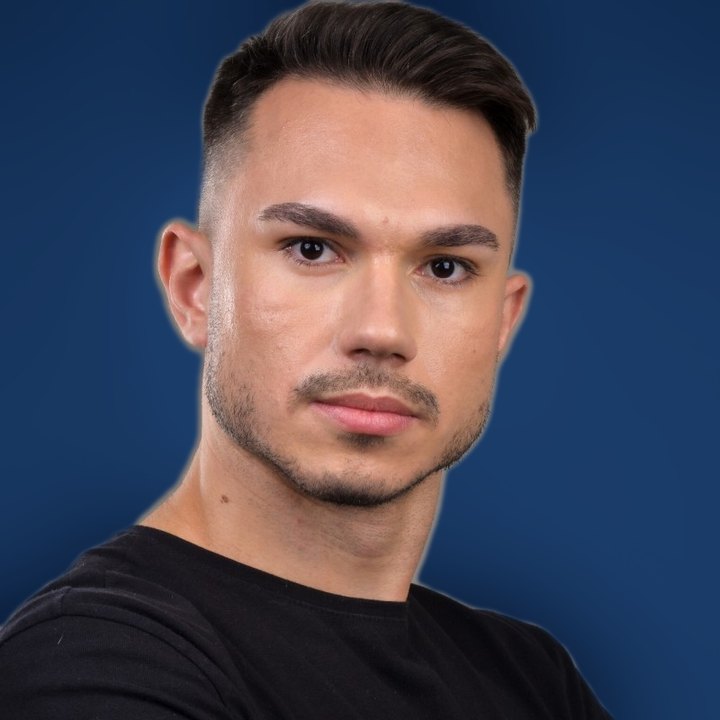
A maior parte do conteúdo de finanças pessoais no Brasil é escrita por gente que nunca viu uma análise de crédito por dentro. Eu vi, todo dia, por mais de dez anos, no Itaú e no Santander.
Sou certificado pela ANBIMA nas três credenciais da jornada profissional — CPA, C-Pro R e C-Pro I. Mas o que está neste livro não veio da certificação. Veio de ver, por dez anos, por que um pedido é aprovado e o outro, aparentemente igual, é negado.
Passei uma década do outro lado do balcão. Agora eu explico isso pra você.
O que você provavelmente está pensando
Isso é do governo? Tem a ver com o programa oficial?
Não. Este é um material educacional independente, sem nenhum vínculo com o Programa Desenrola Brasil, com o Ministério da Fazenda ou com o Governo Federal. O programa oficial é gratuito e funciona pelos canais do governo e dos bancos participantes. Aqui você encontra o que fazer com a sua vida financeira depois de renegociar, que é uma coisa diferente.
Como eu recebo o livro?
Assim que o pagamento é confirmado, você recebe o acesso por e-mail. É um PDF, então você lê no celular, no computador ou imprime, do jeito que preferir. O acesso não expira.
Posso pagar com Pix?
Pode. O checkout aceita Pix, cartão de crédito, PicPay, Apple Pay e Google Pay. No cartão o valor pode ser parcelado em até 12 vezes. Com Pix o acesso costuma sair em minutos.
E se eu não gostar?
Você tem sete dias para pedir o dinheiro de volta, sem precisar justificar. Não é favor nosso: é o artigo 49 do Código de Defesa do Consumidor, que vale para toda compra feita fora de loja física. Basta escrever para contato@desenroladobrasil.com.br dentro do prazo.
Não entrei no Desenrola. Serve pra mim?
Serve, e talvez sirva mais. O programa deixou muita gente de fora: quem ganha acima de cinco salários mínimos, quem tem dívida de consignado ou financiamento imobiliário, quem está há mais de dois anos em atraso. O método de calcular o custo real, priorizar e negociar funciona igual, com programa ou sem — e o capítulo 5 é inteiro sobre a Lei do Superendividamento, que é o caminho de quem ficou sem socorro.
O livro promete limpar meu nome?
Não. Nenhum livro, curso ou empresa pode limpar o seu nome — quem promete isso está cometendo fraude. O que sai da lista é a dívida paga ou negociada, e o registro cai em até cinco dias úteis depois. O que o livro faz é te mostrar como chegar lá pagando o mínimo possível, e como não voltar.
Já baixei o capítulo 1 gratuito. Vale a pena comprar?
O capítulo 1 mostra por que a parcela do acordo não vale o que está escrito nela: ela é a mensalidade de um desconto que se perde por inadimplência. Os onze capítulos seguintes são o método — o Raio-X dos seus números, o mapa de tudo que você deve puxado no Registrato do Banco Central, os seus direitos antes de sentar na mesa, como negociar e como não quebrar o acordo, a ordem certa de quitar, o orçamento com a parcela dentro e a primeira reserva. Se o capítulo 1 fez sentido para você, o resto é o que transforma o diagnóstico em decisão.
R$ 47 contra
R$ 1.471 por mês
Esse é o valor que uma pessoa com o perfil do exemplo do capítulo 2 queima todo mês, só em juros, por estar pagando na ordem errada. O livro custa menos que um mês de assinatura de streaming, e a primeira ação dele leva dez minutos.
Preço de lançamento
Depois de —, volta ao preço cheio.
O preço de lançamento terminou em —.
- ✓Livro completo em PDF · 12 capítulos · 104 páginas
- ✓Seis scripts de negociação e três modelos de carta
- ✓Glossário de 30 termos e os cinco sinais de golpe
- ✓Acesso imediato e para sempre
Sete dias para desistir
Direito de arrependimento garantido pelo artigo 49 do Código de Defesa do Consumidor. Não gostou, escreve pra gente dentro de sete dias e devolvemos, sem perguntar por quê.
Pagamento seguro pela Cakto · Cartão, Pix ou PicPay